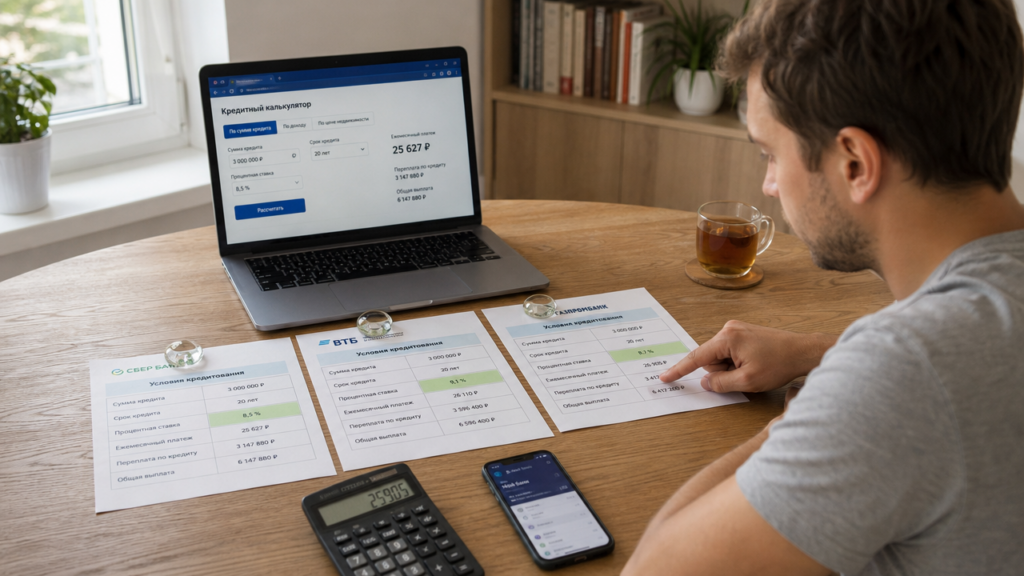
Ставка 18,9% годовых в одном банке и 24,5% в другом при сумме 300 000 рублей на 3 года дают разницу в переплате около 30 000 рублей. Поэтому до подачи заявки сравнивают не только рекламный процент, а полную стоимость кредита и одобренную ставку после проверки дохода. Я считаю такие кредиты каждый день и покажу, на какие цифры смотреть до подписания договора.
Сравниваем полную стоимость, а не только ставку
Закон обязывает банки указывать полную стоимость кредита (ПСК) в правом верхнем углу договора в квадратной рамке. Для кредита наличными 300 000 рублей на 3 года при ставке 21% годовых ПСК составит около 23,1%, если страховка не оформлена. Сравнить условия по кредитам в разных банках вы можете именно по значению ПСК, а не по ставке на рекламном баннере: ПСК учитывает проценты, обязательные платежи и комиссии, предусмотренные условиями кредита.
Возьмём 400 000 рублей на 4 года. Банк А даёт 19,9% без страховки: платёж 12 152 рубля, переплата 183 296 рублей. Банк Б рекламирует 17,5%, но вписывает страхование жизни 35 000 рублей в тело кредита. Вы получаете на руки 400 000, а долг становится 435 000, платёж вырастает до 12 668 рублей, переплата до 208 064 рублей. Разница 24 768 рублей в пользу банка с более высокой ставкой.
Ставка после скоринга: почему рекламный процент не ваш
Только 30–40% заёмщиков получают ставку из рекламного блока. При запросе 250 000 рублей на 2 года ставка 18,9% даёт платёж 12 590 рублей и переплату 52 200 рублей. Если после скоринга банк одобряет 24,5%, платёж растёт до 13 280 рублей, а переплата до 68 840 рублей. Прежде чем брать кредит, сравните условия разных банков по одобренной ставке, а не по предварительному расчёту на сайте.
Запросите в банке документ «индивидуальные условия кредита» до подписания. В нём ставка уже посчитана после проверки вашего дохода, стажа и кредитной истории. За один день можно сравнить условия трёх банков по итоговой сумме переплаты, если собрать справку 2-НДФЛ и копию трудовой за один раз.
Комиссии и страховки: где прячут переплату
Страхование жизни при кредите наличными 500 000 рублей на 3 года стоит примерно 36 000–55 000 рублей. Если банк добавляет страховую премию в тело кредита, вы платите проценты с суммы 536 000–555 000, хотя на руки получаете только 500 000. Проверяйте договор страхования отдельно: в течение 14 календарных дней после оформления вы можете отказаться от полиса и вернуть премию, если страхование добровольное.
Плата за СМС-информирование 99–199 рублей в месяц на 3 года добавляет к переплате от 3 564 до 7 164 рублей. ПСК обязан включать эту комиссию, если банк ставит её условием выдачи кредита. Откройте первую страницу договора и найдите правый верхний угол: там будет указана полная стоимость кредита крупным шрифтом.
Срок и досрочное погашение: где реальная экономия
Сокращение срока с 5 до 3 лет при сумме 600 000 рублей и ставке 20% уменьшает переплату с 354 060 до 202 872 рублей. Платёж вырастает с 15 901 до 22 302 рублей. Если бюджет выдерживает платёж 22 300 рублей, кредит на 3 года выгоднее, чем на 5 лет: экономия на процентах составит 151 188 рублей.
При частичном досрочном погашении 100 000 рублей в конце первого года по кредиту 600 000 на 5 лет под 20% срок сокращается примерно на 10 месяцев, а переплата снижается на 80 000–85 000 рублей. Уточните в договоре, как банк учитывает досрочное погашение: уменьшает срок или платёж. Сокращение срока экономит больше, чем снижение ежемесячного платежа.
Как быстро сравнить условия в разных банках
Онлайн-платформы позволяют сравнить условия по кредитам в разных банках без визита в офис: вы заполняете одну анкету, система отправляет её в 4–6 банков. Запросы по нескольким заявкам могут учитываться при скоринге в течение 30 дней, поэтому точное влияние на кредитный рейтинг зависит от модели оценки. Кредит наличными сравнить по условиям лучше за один день, пока запросы актуальны.
Если хотите взять кредит, проценты в банках нужно сравнивать по одобренной ставке после скоринга, а не по баннеру на главной странице. Выбирайте 3–5 банков с разной структурой: государственный банк, розничный онлайн-банк и банк, куда приходит ваша зарплата. Зарплатный клиент часто получает скидку 1–3 п. п. от базовой ставки.
Что проверить до подписания
Для кредита 200 000 рублей на 2 года под 22% платёж составит 10 386 рублей, переплата 49 264 рубля. Если в графике стоит 10 800, разница 414 рублей в месяц и 9 936 рублей за весь срок. Найдите строку «ежемесячная комиссия» или «пакет услуг» и попросите банк убрать её либо покажите график без неё.
Перед подписью сверьте четыре цифры: одобренная ставка, ПСК, ежемесячный платёж и сумма страховой премии. Если банк отказывается выдать график платежей до подписания, это повод остановиться. График обязан быть приложением к договору, а заёмщик имеет право изучить его заранее.
Считайте переплату в рублях, а не только годовую ставку. Кредит наличными можно сравнить по ПСК и одобренной ставке за один день через онлайн-платформу или напрямую в трёх банках. Не подписывайте договор, пока не получили итоговый график с полной суммой выплат.