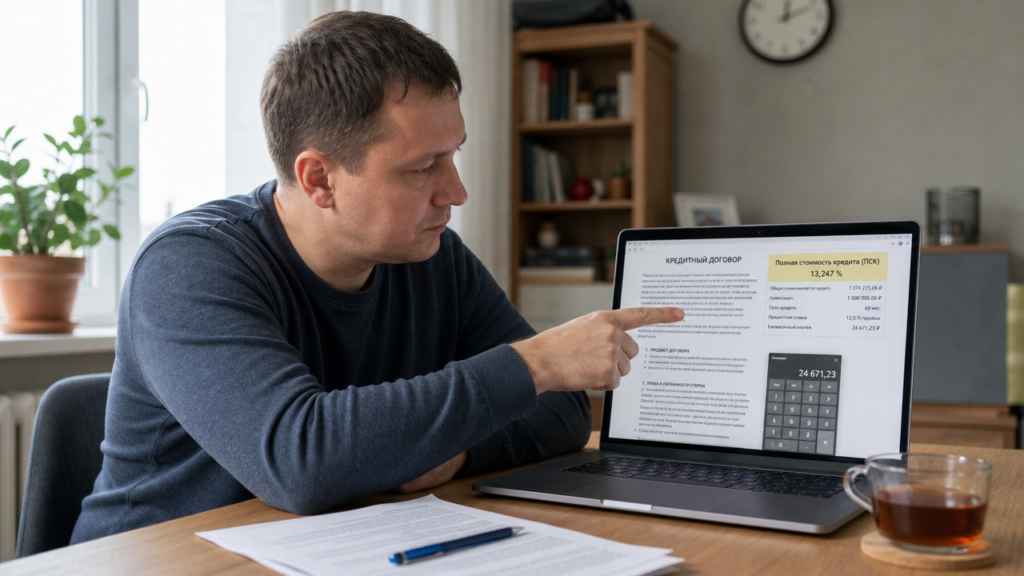
Возьмём займ 20 000 рублей на 14 дней под 0,9% в день. Проценты составят 2 520 рублей, итого к возврату 22 520. Если сайт при выдаче такой суммы требует 25 000, разница спрятана в платных сервисах или в страховке. Закон обязывает указывать полную стоимость займа в правом верхнем углу договора крупным шрифтом. Откройте этот пункт до ввода паспортных данных.
Считайте полную стоимость до ввода паспорта
Запрос «займ на карту онлайн» часто приводит на калькулятор, где показывают только дневную процентную ставку. Дневная ставка 0,8% выглядит скромно, пока вы не пересчитаете её в годовой ориентир: 292% годовых без учёта сложного процента. При займе 30 000 рублей на 20 дней по ставке 0,75% в день переплата составит 4 500 рублей. Считается это так: 30 000 × 0,0075 × 20. Если в графике платежа указано 35 500, значит к процентам добавили дополнительный платёж.
Раскройте детализацию платежа и найдите строки «проценты», «комиссия за перевод», «пакет сервисов», «страхование». Платные услуги можно не подписывать, если они не влияют на одобрение. Если калькулятор не показывает разбивку до подтверждения номера телефона, лучше закройте заявку и поищите сервис с открытым графиком платежей.
Запрос «как взять займ онлайн» не должен превращаться в заявку без договора. Перед подписанием попросите показать документ в личном кабинете или отправить его на почту. В договоре найдите четыре обязательных элемента: сумму займа, срок возврата, процентную ставку в процентах годовых и полную стоимость займа в рублях и процентах. Если какой-то пункт скрыт, вы не видите фактическую цену денег.
Проверка организации перед онлайн-заявкой
Каждая легальная организация, выдающая займы на карту, обязана состоять в государственном реестре финансовых организаций. Найдите внизу страницы название юридического лица, ИНН или ОГРН. Затем откройте официальный сайт финансового регулятора, раздел проверки организаций, и введите ИНН. Если организация не найдена, передавать паспортные данные нельзя.
Запрос «взять займ онлайн» может привести на сайт-агрегатор, который сам деньги не выдаёт, а рассылает вашу анкету нескольким кредиторам. Это не запрещено, но повышает риск потока звонков и СМС. Смотрите, кому принадлежит домен и указано ли юридическое лицо перед формой заявки. Сервис без реквизитов часто передаёт данные без вашего контроля.
С 1 июля 2024 года для коротких займов действует ограничение: дневная ставка не выше 0,8%, а общая переплата по процентам и штрафам не может превышать 100% от тела займа. При займе 20 000 рублей с вас не вправе взять больше 40 000 рублей суммарно. Если вам предлагают вернуть 45 000, это уже нарушение потолка. Актуальные лимиты проверяйте на официальном сайте регулятора, поскольку ограничения периодически пересматриваются.
Требования к заёмщику и карте
Когда вы набираете «как оформить займ онлайн», система ждёт от вас паспорт гражданина России, возраст от 18 лет, действующий номер мобильного телефона и карту, выпущенную на ваше имя. Кредитная карта для перевода не подходит: часть кредитных организаций не переводит на неё деньги, а банк может зачислить поступившую сумму в погашение кредитного лимита. Используйте дебетовую карту с поддержкой системы мгновенных переводов.
Проверьте, что номер телефона зарегистрирован на вас. Если сим-карта оформлена на родственника, автоматическая идентификация часто даёт отказ. Перевод обычно проходит за 1–5 минут, но банк-получатель может обрабатывать платёж до 1 рабочего дня. Деньги не всегда поступают на карту мгновенно, несмотря на обещание «за 15 минут».
Запрос «займ онлайн на карту» тоже предполагает онлайн-идентификацию по 115-ФЗ. Легальная организация не выдаст деньги без проверки паспорта, даже если форма обещает одобрение за 3 минуты. Проверка может быть мягкой, но её отсутствие указывает на мошенничество. Никогда не вносите предоплату за разблокировку перевода, комиссию за верификацию или страховой взнос до получения займа. Легальная организация не берёт деньги с клиента до выдачи.
Просрочка и платёж
Пеня при просрочке по потребительскому займу не может превышать 20% годовых от суммы просроченного долга, если проценты по договору продолжают начисляться. При долге 20 000 рублей и просрочке 10 дней штрафная часть составит около 109 рублей. Основная нагрузка приходит от ежедневных процентов: за те же 10 дней по ставке 0,8% в день добавится 1 600 рублей. Поэтому просрочка выгодна кредитору именно за счёт процентов, а не штрафов.
Если платёж выпадает на выходной, вносите деньги в пятницу. Платёжная система может проводить перевод несколько часов, а банк-получатель обрабатывает поступление до конца операционного дня. Сделайте скриншот подтверждения перевода и сохраните его до момента списания долга. Если вы пользуетесь пролонгацией, посчитайте её цену: продление займа 20 000 рублей на 7 дней под 0,8% в день добавит к долгу 1 120 рублей. Два продления подряд обойдутся дороже, чем первоначальный процент за короткий срок.
Перед первым займом на карту откройте государственный реестр финансовых организаций, проверьте юридическое лицо и сделайте скриншот графика платежей. Если на сайте показана переплата 3 000 рублей, в договоре должна стоять та же сумма, а не 4 500 с дополнительными услугами. Проверьте пункт об отказе от платных сервисов в течение 14 дней: по закону вы можете вернуть часть денег, если услуга не была нужна. Деньги на карту оформляются быстро, но чтение договора перед СМС-кодом занимает обычно три минуты.